Domain frankfurt-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
frankfurt-baufinanzierung.de um.
Sind Sie am Kauf der Domain
frankfurt-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frankfurt-baufinanzierung.de kaufen?
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
Ähnliche Suchbegriffe für Belastung
Top-Angebote
Produkte zum Begriff Belastung:
-
Wie können Monatsraten bei der Finanzierung von Autos, Immobilien und anderen größeren Anschaffungen helfen, die finanzielle Belastung zu verteilen?
Monatsraten ermöglichen es, die Gesamtkosten einer größeren Anschaffung auf einen längeren Zeitraum zu verteilen, was die finanzielle Belastung reduziert. Durch die Aufteilung der Kosten auf monatliche Raten können Menschen mit begrenztem Budget dennoch größere Anschaffungen tätigen. Dies hilft, die Liquidität zu erhalten und ermöglicht es, andere laufende Ausgaben zu decken. Zudem ermöglichen Monatsraten eine bessere Planbarkeit der Ausgaben und helfen, unerwartete finanzielle Engpässe zu vermeiden. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Wie kann eine Baufinanzierung optimal gestaltet werden, um die monatliche Belastung möglichst gering zu halten?
Eine hohe Eigenkapitalquote senkt die monatliche Belastung, da weniger Fremdkapital benötigt wird. Zudem sollte die Zinsbindungsdauer möglichst lang gewählt werden, um von niedrigen Zinsen langfristig zu profitieren. Eine individuelle Tilgungsrate, die sich an den finanziellen Möglichkeiten orientiert, kann die monatliche Belastung ebenfalls reduzieren. **
-
Kann ich Zinsen vom Hauskauf absetzen?
Kann ich Zinsen vom Hauskauf absetzen? Ja, in vielen Ländern können Hausbesitzer die Zinsen für ihre Hypothekendarlehen von der Steuer absetzen. Dies gilt in der Regel für das Eigenheim, das als Hauptwohnsitz genutzt wird. Es ist wichtig, die genauen steuerlichen Regelungen in Ihrem Land zu prüfen, da diese je nach Gesetzgebung variieren können. In einigen Fällen können auch andere Kosten im Zusammenhang mit dem Hauskauf steuerlich absetzbar sein, wie beispielsweise bestimmte Renovierungsarbeiten oder Maklergebühren. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass Sie alle möglichen Steuervorteile nutzen. **
Wie entwickeln sich die Zinsen für Baufinanzierung?
Die Zinsen für Baufinanzierungen können sich je nach wirtschaftlicher Lage, Zinsniveau und politischen Entscheidungen entwickeln. In der Regel orientieren sie sich an den Leitzinsen der Zentralbanken. Steigen die Leitzinsen, ist oft auch mit steigenden Baufinanzierungszinsen zu rechnen. Sinken die Leitzinsen hingegen, können auch die Zinsen für Baufinanzierungen sinken. Auch die Entwicklung am Kapitalmarkt und die Nachfrage nach Immobilien können Einfluss auf die Zinsen haben. Es ist daher ratsam, regelmäßig die Zinsentwicklung zu beobachten, um von günstigen Konditionen profitieren zu können. **
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Belastung:
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Wie können Monatsraten bei der Finanzierung von Autos, Immobilien und anderen größeren Anschaffungen helfen, die finanzielle Belastung zu verteilen?
Monatsraten ermöglichen es, die Gesamtkosten einer größeren Anschaffung auf einen längeren Zeitraum zu verteilen, was die finanzielle Belastung reduziert. Durch die Aufteilung der Kosten auf monatliche Raten können Menschen mit begrenztem Budget dennoch größere Anschaffungen tätigen. Dies hilft, die Liquidität zu erhalten und ermöglicht es, andere laufende Ausgaben zu decken. Zudem ermöglichen Monatsraten eine bessere Planbarkeit der Ausgaben und helfen, unerwartete finanzielle Engpässe zu vermeiden. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Ähnliche Suchbegriffe für Belastung
-
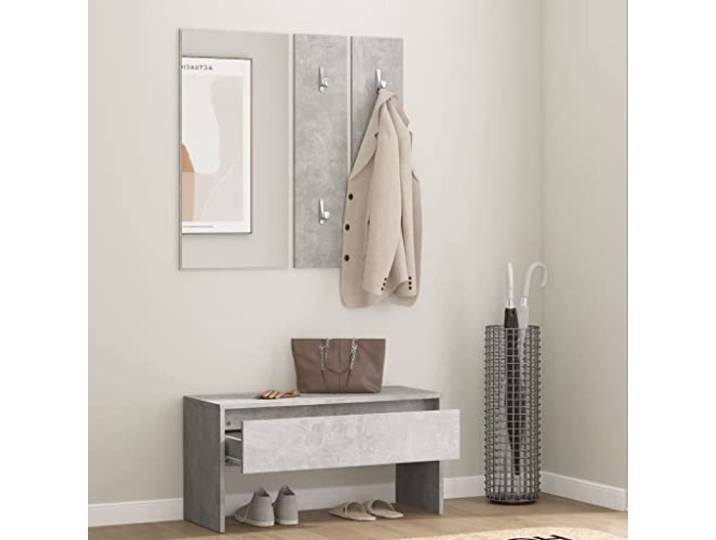
KTHLBRH Eingangsset Betongrau 80 cm mit Bank und Spiegel Mehrschichtiges Holz, Schublade, 2 Kleiderbügel, max. Belastung 110 kgKTHLBRH Eingangsset Betongrau 80 cm mit Bank und Spiegel Mehrschichtiges Holz, Schublade, 2 Kleiderbügel, max. Belastung 110 kg. Hergestellt aus hochwertigem Mehrschichtholz, bietet dieses Set eine glatte Oberfläche und eine bemerkenswerte Robustheit, Stabilität und Feuchtigkeitsbeständigkeit für eine dauerhafte Nutzung. . Die Eingangsbank mit einer Schublade bietet reichlich Stauraum für Schuhe oder andere Gegenstände, während die Umgebung aufgeräumt bleibt. . Die multifunktionale Sitzbank kann als Aufbewahrungsmöbel oder Dekoelement im Wohnzimmer verwendet werden und dient auch als bequeme Sitzgelegenheit zum An- und Ausziehen von Schuhen. . Der praktische Spiegel und die Kleiderbügel sind ideal zum Aufhängen Ihrer Kleidung und kontrollieren Sie jeden Tag Ihr Aussehen und verleihen Ihrem Eingangsbereich Funktionalität. . Das elegante Design in Betongrau fügt sich nahtlos in verschiedene Einrichtungsstile ein und schafft ein warmes und einladendes Ambiente in der Nähe der Eingangstür. . Farbe:Beton Grau85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann eine Baufinanzierung optimal gestaltet werden, um die monatliche Belastung möglichst gering zu halten?
Eine hohe Eigenkapitalquote senkt die monatliche Belastung, da weniger Fremdkapital benötigt wird. Zudem sollte die Zinsbindungsdauer möglichst lang gewählt werden, um von niedrigen Zinsen langfristig zu profitieren. Eine individuelle Tilgungsrate, die sich an den finanziellen Möglichkeiten orientiert, kann die monatliche Belastung ebenfalls reduzieren. **
-
Kann ich Zinsen vom Hauskauf absetzen?
Kann ich Zinsen vom Hauskauf absetzen? Ja, in vielen Ländern können Hausbesitzer die Zinsen für ihre Hypothekendarlehen von der Steuer absetzen. Dies gilt in der Regel für das Eigenheim, das als Hauptwohnsitz genutzt wird. Es ist wichtig, die genauen steuerlichen Regelungen in Ihrem Land zu prüfen, da diese je nach Gesetzgebung variieren können. In einigen Fällen können auch andere Kosten im Zusammenhang mit dem Hauskauf steuerlich absetzbar sein, wie beispielsweise bestimmte Renovierungsarbeiten oder Maklergebühren. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass Sie alle möglichen Steuervorteile nutzen. **
-
Wie entwickeln sich die Zinsen für Baufinanzierung?
Die Zinsen für Baufinanzierungen können sich je nach wirtschaftlicher Lage, Zinsniveau und politischen Entscheidungen entwickeln. In der Regel orientieren sie sich an den Leitzinsen der Zentralbanken. Steigen die Leitzinsen, ist oft auch mit steigenden Baufinanzierungszinsen zu rechnen. Sinken die Leitzinsen hingegen, können auch die Zinsen für Baufinanzierungen sinken. Auch die Entwicklung am Kapitalmarkt und die Nachfrage nach Immobilien können Einfluss auf die Zinsen haben. Es ist daher ratsam, regelmäßig die Zinsentwicklung zu beobachten, um von günstigen Konditionen profitieren zu können. **
-
Wie hoch sind die Zinsen für Baufinanzierung?
Die Höhe der Zinsen für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). In der Regel liegen die Zinsen für Baufinanzierungen aktuell auf einem historisch niedrigen Niveau. Es kann jedoch je nach Anbieter und individueller Situation des Kreditnehmers zu Unterschieden kommen. Es empfiehlt sich daher, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die besten Konditionen für die Baufinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.