Domain frankfurt-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
frankfurt-baufinanzierung.de um.
Sind Sie am Kauf der Domain
frankfurt-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frankfurt-baufinanzierung.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für HTI-Line-Bank-Heidi
Top-Angebote
Produkte zum Begriff HTI-Line-Bank-Heidi:
-
HTI-Line Frühbeet HeidiOb Kohlrabi oder Petersilie, in diesem Frühbeet finden Gemüse und Kräuter genügend Platz. Das Gewächshaus schützt Pflanzen und Setzlinge vor Wind, Regen und Schnecken. Aufbauhinweise: einfache Selbstmontage Batteriebetrieben: Nein Besonderheit Holz: Es42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Hochbeet HeidiOb Kohlrabi oder Petersilie, in diesem Hochbeet finden Gemüse und Kräuter genügend Platz. Zudem lässt es sich durch die angenehme Höhe rückenschonend arbeiten. Aufbauhinweise: einfache Selbstmontage Batteriebetrieben: Nein Besonderheit Holz: Es handelt42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Wagenrad HeidiDieses dekorative Wagenrad aus Fichtenholz sorgt für rustikales Flair in Ihrem Zuhause. Perfekt als Wand- oder Gartendeko geeignet. Maße Ø 60cm, Tiefe 3 cm Batteriebetrieben: Nein Besonderheit Holz: Es handelt sich um ein Holzprodukt und unterschiedlich34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
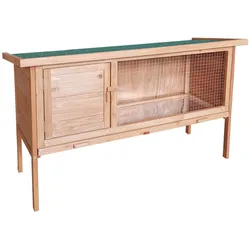
HTI-Line Hasenstall HeidiIn diesem Kleintierstall fühlen sich Kaninchen und Meerschweinchen wohl. Er überzeugt mit seinem praktischen Klappdach und der herausziebaren Wanne zur leichteren Reinigung des Geheges. Maße B/H/T 117 x 67 x 45 cm Anzahl Türen: 1 Aufbauhinweise: einfach77,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **

Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
Top-Angebote
Produkte zum Begriff HTI-Line-Bank-Heidi:
-
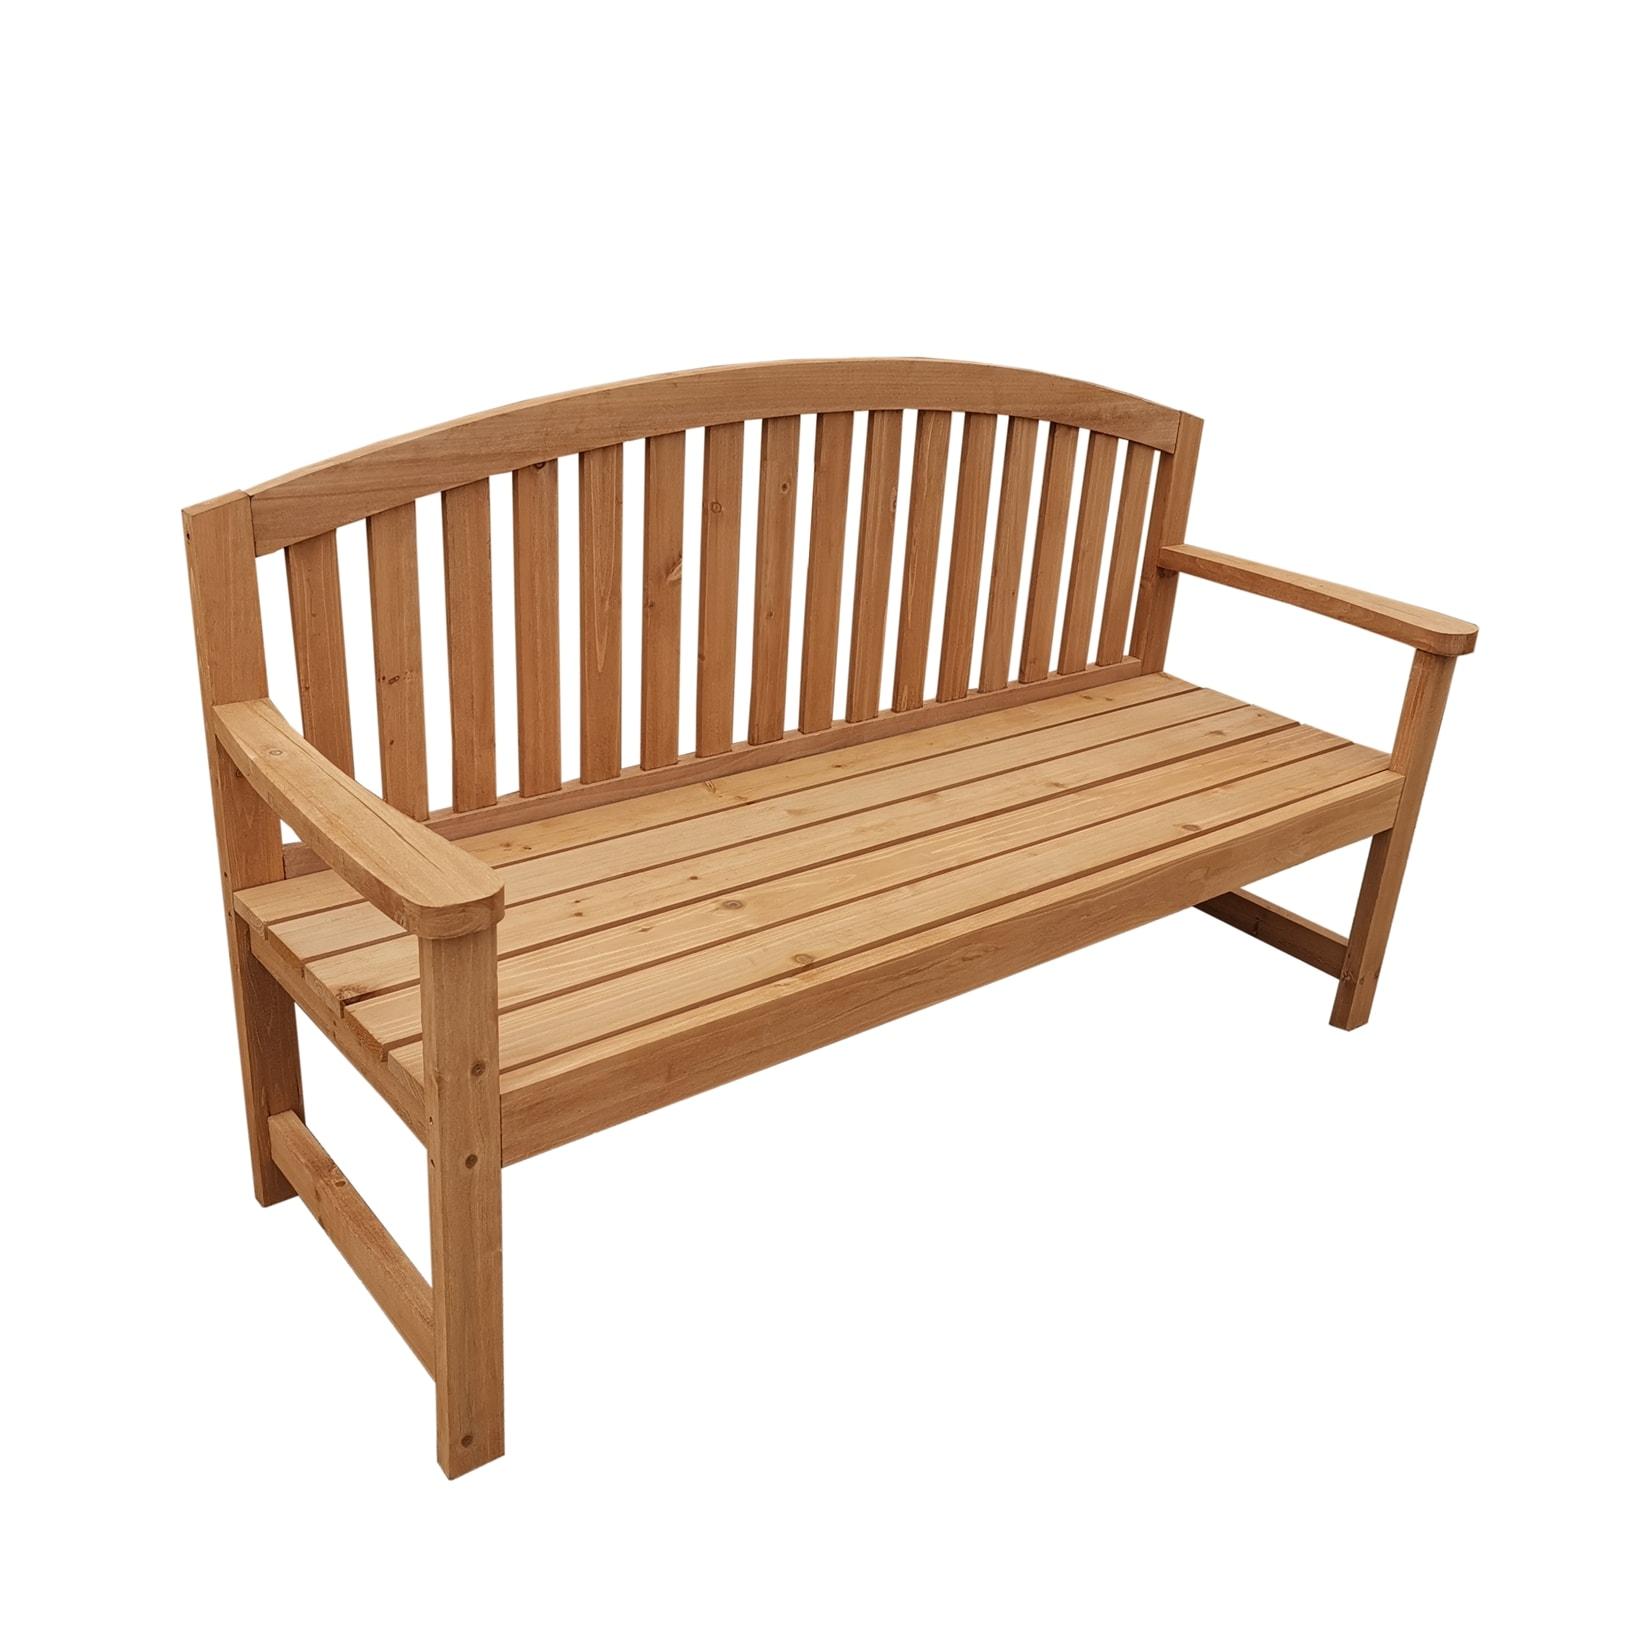
HTI-Line Bank HeidiDiese dekorative Gartenbank lädt zum gemütlichen Verweilen im Garten oder auf Terrasse ein. Die Bank mit natürlichem Charme bietet genügend Platz für zwei Personen. 2 Farben zur Auswahl, Bank in Grau im Shabby-Look. Maße 150 x 87 x 52 cm (BxHxT), Sitzhöhe97,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Blumenkasten HeidiDieser dekorative Pflanzkasten mit Spalier verschönert Ihr Zuhause und setzt Ihre Blumen perfekt in Szene. Dank am Rankgitter emporwachsender Pflanzen dient er außerdem als Sichtschutz vor neugierigen Blicken oder als Trennwand. Maße B/H/T 32 x 112 x 32 cm35,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Frühbeet HeidiOb Kohlrabi oder Petersilie, in diesem Frühbeet finden Gemüse und Kräuter genügend Platz. Das Gewächshaus schützt Pflanzen und Setzlinge vor Wind, Regen und Schnecken. Aufbauhinweise: einfache Selbstmontage Batteriebetrieben: Nein Besonderheit Holz: Es42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Hochbeet HeidiOb Kohlrabi oder Petersilie, in diesem Hochbeet finden Gemüse und Kräuter genügend Platz. Zudem lässt es sich durch die angenehme Höhe rückenschonend arbeiten. Aufbauhinweise: einfache Selbstmontage Batteriebetrieben: Nein Besonderheit Holz: Es handelt42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
Ähnliche Suchbegriffe für HTI-Line-Bank-Heidi
-
HTI-Line Wagenrad HeidiDieses dekorative Wagenrad aus Fichtenholz sorgt für rustikales Flair in Ihrem Zuhause. Perfekt als Wand- oder Gartendeko geeignet. Maße Ø 60cm, Tiefe 3 cm Batteriebetrieben: Nein Besonderheit Holz: Es handelt sich um ein Holzprodukt und unterschiedlich34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Hasenstall HeidiIn diesem Kleintierstall fühlen sich Kaninchen und Meerschweinchen wohl. Er überzeugt mit seinem praktischen Klappdach und der herausziebaren Wanne zur leichteren Reinigung des Geheges. Maße B/H/T 117 x 67 x 45 cm Anzahl Türen: 1 Aufbauhinweise: einfach77,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.